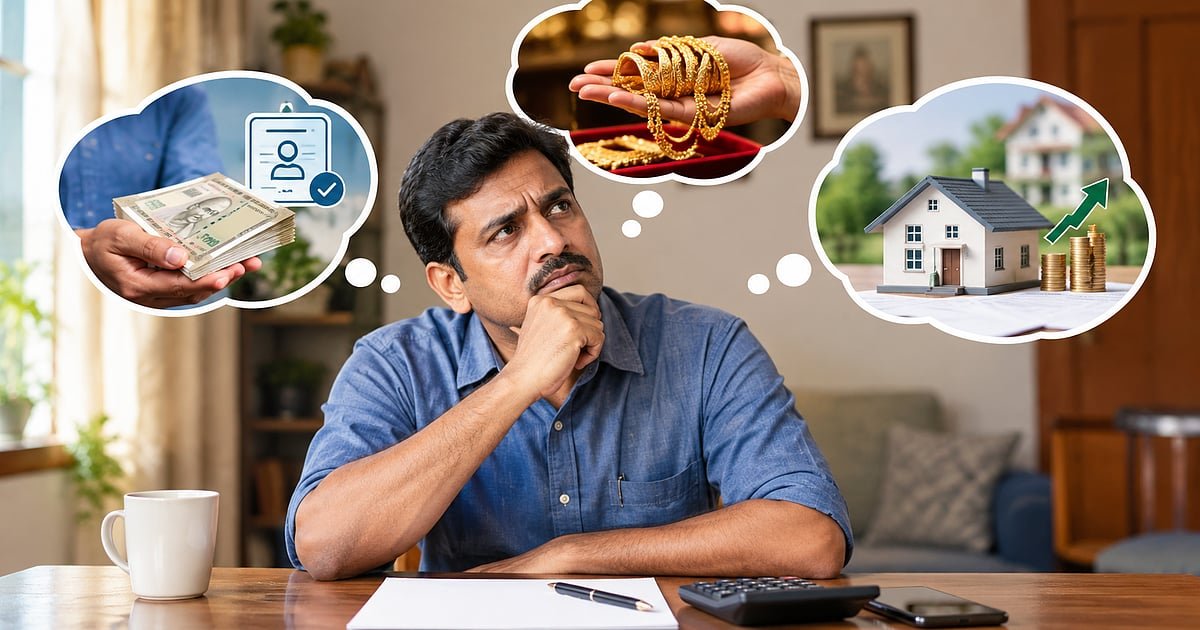
நகைக் கடன்!
வீட்டில் பயன்படுத்தாமல் தங்க நகைகள் இருக்கும்பட்சத்தில், அவற்றை அடமானமாக வைத்து பணம் பெறுவது நகைக் கடன். அவசரப் பணத்தேவைக்கு அதிக பேர் இந்தக் கடனை வாங்குகிறார்கள்.
பாசிட்டிவ்: பிற கடன்களை விட பணம் விரைவாகக் கிடைக்கும். நகையை மதிப்பீடு செய்து கடன் வழங்கும் நடைமுறை பொதுவாக எளிமையாக இருக்கும். பர்சனல் லோனைவிட குறைந்த வட்டியில் கடன் கிடைக்கும். சில மாதங்களில் பணத்தைத் திருப்பிச் செலுத்திவிட முடியும் என்றால் நகைக் கடன் சிறந்த தேர்வு எனலாம்.
நெகட்டிவ்: கடனை சரியாகத் திருப்பிச் செலுத்தவில்லை என்றால், விதிமுறைகளுக்கு உட்பட்டு அடமான நகையை ஏலத்தில் விற்கும் நிலை ஏற்படலாம். நகையின் சந்தை மதிப்பு எவ்வளவு இருந்தாலும், அதன் முழுத் தொகையையும் கடனாக வழங்கமாட்டார்கள். விதிமுறைகள் மற்றும் கடன் வழங்கும் நிறுவனம், வங்கியைப் பொறுத்து தொகை மாறுபடலாம். குடும்பத்தினர் மனம் விரும்பும் நகையை அடமானம் வைத்துவிட்டு, மீட்க முடியாத நிலை ஏற்பட்டால் குடும்பத்தில் பிரச்னை, மன அழுத்தம் ஏற்படும்.
யாருக்குப் பொருத்தமானது?
குறுகிய கால அவசரத் தேவை, வீட்டில் பயன்படுத்தப்படாத தங்க நகை இருக்கும் நிலை, விரைவில் பணத்தைத் திருப்பிச் செலுத்தும் திறன் இருந்தால் நகைக் கடன் நல்ல தேர்வு.
வீட்டுக் கடன் டாப்அப்!
ஏற்கெனவே வீட்டுக் கடன் வாங்கி, அதை முறையாகச் செலுத்திக் கொண்டிருப்பவர்களுக்கு, வீட்டுக் கடன் டாப்அப் கடன் பெறும் வாய்ப்பு இருக்கலாம். ஏற்கெனவே வீட்டுக் கடன் உள்ளவர்கள் மட்டுமே இந்தக் கடனை வாங்க முடியும்.
பாசிட்டிவ்: வட்டி பொதுவாக பர்சனல் லோனைவிட குறைவு. சில லட்சம் ரூபாய் தேவைப்படும் நிலையில் இந்தக் கடன் ஏற்றதாக இருக்கும். வங்கியின் விதிமுறைகளுக்கு ஏற்ப நீண்டகாலத்தில் திருப்பிச் செலுத்தும் வசதி கிடைக்கலாம். வீட்டுக் கடன் செலுத்தி வரும் வாடிக்கையாளரின் வருமானம் உள்ளிட்ட விவரங்கள் வங்கியிடம் ஏற்கெனவே இருப்பதால் கடன் வாங்கும் செயல்முறை எளிதாக இருக்கக்கூடும்.
நெகட்டிவ்: மேலும் கடன் சுமை அதிகரிக்கும். கடனை நீண்டகாலம் கட்ட வேண்டிய நிலை வரலாம். இ.எம்.ஐ சுமை கூடுதல் அழுத்தம் தரலாம். பர்சனல் லோன் அல்லது நகைக் கடனைப் போல உடனடியாகப் பணம் கிடைக்காமல், வங்கி மதிப்பீடு செய்வது மற்றும் ஆவணங்கள் சரிபார்க்கும் நடைமுறைகள் காரணமாக சில நேரங்களில் சற்று தாமதம் ஆகலாம்.
யாருக்குப் பொருத்தமானது?
ஏற்கெனவே வீட்டுக் கடன் உள்ளது என்கிறவர்கள், நீண்டகாலம் இ.எம்.ஐ செலுத்தும் வாய்ப்பு, வருமானம் உள்ளது என்ற நிலையில் டாப்அப் கடனைப் பரிசீலிக்கலாம்.
கடன் வாங்கும் முன் முடிந்த அளவுக்கு குறைந்த வட்டியில் வாங்கும் வாய்ப்புகளை ஆராய்ந்து வாங்குவதே நல்லது. சுலபமாகக் கிடைக்கிறது என்பதற்காக சுமையான கடன்களில் சிக்கிக்கொள்ளக்கூடாது!
Business, Money, Invest, Personal Finance தொடர்பான Vikatan-ன் பிரத்யேக Whatsapp Group…
இணைவதற்கு இங்கே க்ளிக் செய்யவும்… https://chat.whatsapp.com/IdbC2MFyIM6E5EHRomv2l4
வணக்கம்,
Personal Finance, மியூச்சுவல் ஃபண்ட், பங்குச்சந்தை, முதலீடு, சேமிப்பு போன்றவைகளில் பக்கா அப்டேட்டுகளும், ஆலோசனைகளும்.
கவனம் ஈர்க்கும் கட்டுரைகள் இங்கே உடனுக்குடன்…


