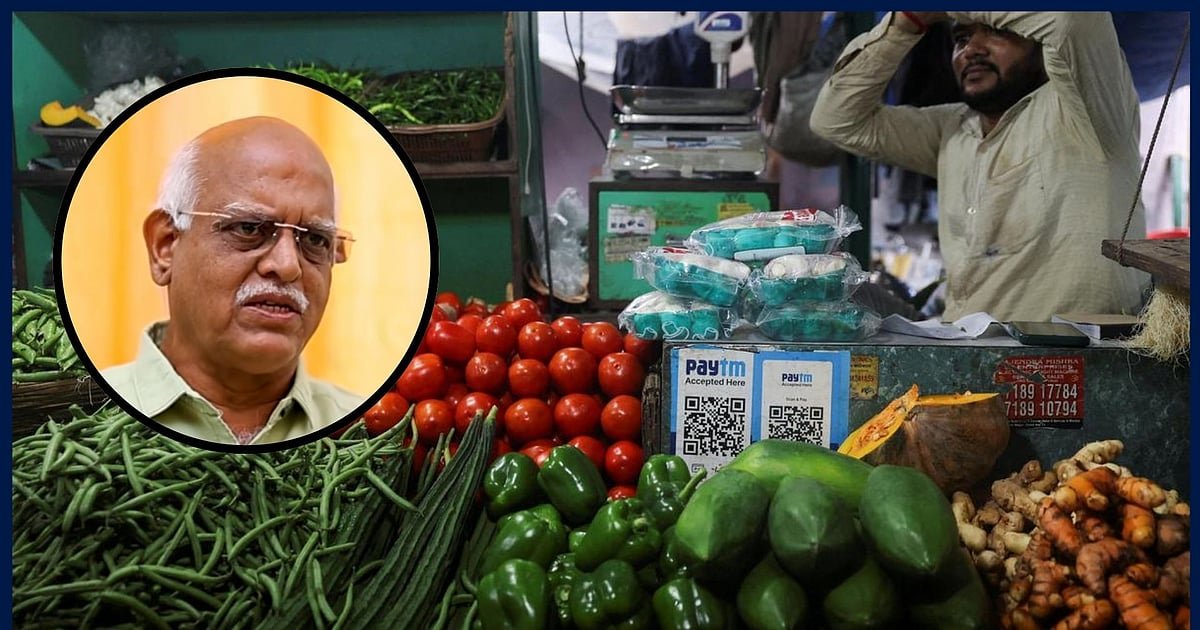
டீ குடிப்பது முதல் தங்கம் வாங்குவது வரை இன்று எல்லாமே டிஜிட்டல் மயமாக்கப்பட்டுவிட்டது. ‘சில்லரை இல்லப்பா Gpay பண்ணிடேன்’ என கீரை விற்கும் பாட்டி QR குறியீடு வைத்திருப்பது ‘டிஜிட்டல் இந்தியா’-வை அடையாளப்படுத்தியது. 2016-ம் ஆண்டு முதல் பொதுமக்களின் முழுமையான பயன்பாட்டிற்கு வந்த இந்த டிஜிட்டல் பணப்பரிவர்த்தனைகளை, Phonepe, Gpay போன்ற வெளிநாட்டு செயலிகள் அறிமுகம் இந்தப் பரிவர்த்தனையை மக்களிடம் இலகுவாக சேர்த்தன. 2016 – 2017-ம் ஆண்டின் நிதிப்பரிவர்த்தனை தொகை வெறும் ரூ.0.07 லட்சம் கோடியிலிருந்து, 2025-26 நிதியாண்டில் பரிவர்த்தனை ரூ.314.23 லட்சம் கோடியாக சுமார் 12 ஆயிரம் மடங்கு அதிகரித்திருக்கிறது.
இந்த நிலையில்தான் UPI பரிவர்த்தனைகள் தொடர்பாக இந்திய தேசியக் கொடுப்பனவுக் கழகம் (NPCI) சில தினங்களுக்கு முன்பு ஒரு முக்கிய அறிவிப்பை வெளியிட்டது. அதன்படி, “தனிநபர்களுக்கு இடையேயான பணம் அனுப்பும் பரிவர்த்தனைகளுக்கும், நுகர்வோர் வணிகர்களுக்குச் செய்யும் ரூ. 2,000 வரையிலான பரிவர்த்தனைகளுக்கும், மாதத்திற்கு ரூ.1லட்சம் வரை QR குறியீடு மூலம் பணம் பெறும் தெருவோர வியாபாரிகள் மற்றும் சிறு வணிகர்களுக்கும் அனைத்துப் பரிவர்த்தனைகளும் கட்டணமின்றி தொடரும்.
ஆனால், ரூ. 2,000-க்கு மேல் நுகர்வோர் வணிகர்களுக்குச் செய்யும் பரிவர்த்தனைகளுக்கு, வணிகர்கள் மீது 0.4% கட்டணம் விதிக்கப்படும். ரூ.75,000 மற்றும் அதற்கு மேற்பட்ட பரிவர்த்தனைகளுக்கு இக்கட்டணம் அதிகபட்சமாக ரூ.300 என வரம்பு நிர்ணயிக்கப்பட்டுள்ளது.
ரயில்வே, தொலைத்தொடர்பு, எரிபொருள், காப்பீடு போன்ற அத்தியாவசியத் துறைகளுக்கு ரூ. 2,000-க்கு மேற்பட்ட பரிவர்த்தனைகளுக்கு நிலையாக ரூ.5 வசூலிக்கப்படும். பரஸ்பர நிதி மற்றும் பங்குச்சந்தை தொடர்பான பரிவர்த்தனைகளுக்கு அதிகபட்சம் ரூ.300 கட்டணம் பொருந்தும். இந்த கட்டணம் வங்கிகள் மற்றும் UPI செயலி நிறுவனங்களின் அமைப்பை மேம்படுத்துவதற்காக அவற்றுக்கிடையே பகிர்ந்துகொள்ளப்படும்.” எனக் கூறப்பட்டிருக்கிறது.
வியாபாரிகளின் UPI பணப் பரிவர்த்தனைக்கு தற்போது விதிக்கப்பட்டிருக்கும் கட்டணம் குறித்து விரிவாகப் பேச தமிழ்நாடு இந்திய வங்கி ஊழியர் சம்மேளனத்தின் துணைத் தலைவர் சி.பி.கிருஷ்ணனை தொடர்புகொண்டு பேசினோம்.
அவர், “தொடக்கத்தில் முற்றிலும் இலவசமாக அறிமுகப்படுத்தப்பட்ட UPI பரிவர்த்தனைகளுக்கு தற்போது கட்டணம் வசூலிக்கும் அறிவிப்புகள் வெளியாகியுள்ளன. ரூ.1 லட்சம் வரை வியாபாரம் செய்யும் சிறு மற்றும் சில்லறை வணிகர்கள், அதிகபட்சமாக 10% முதல் 15% மட்டுமே, அதாவது ரூ.15000 வரை மட்டுமே லாபம் பெற முடியும். இத்தகைய ஏழை வணிகர்களிடமும் ரூ. 2,000-க்கு மேற்பட்ட பரிவர்த்தனைகளுக்குக் கட்டணம் வசூலிக்கப்படும்.
அதனால், இந்தச் சிறு வணிகர்கள் UPI பரிவர்த்தனைகளைப் பயன்படுத்துவதைத் தவிர்த்து, மீண்டும் பணப் பரிவர்த்தனைகளுக்கே திரும்பும் நிலைக்குத் தள்ளப்படுவார்கள்.
இந்தியாவில் ஏற்கனவே நகர்ப்புற-கிராமப்புறப் பிரிவினையும், ஏழை-பணக்காரர் இடைவெளியும் அதிகமாக உள்ளது. 2017-ல் பணமதிப்பிழப்பு நடவடிக்கைக்குப் பிறகு நாட்டில் ரொக்கப் புழக்கம் ரூ. 9 லட்சம் கோடியாக இருந்தது. ஆனால், தற்போது அது ரூ. 42 லட்சம் கோடியாக அதிகரித்துள்ளது.
மக்களை மீண்டும் ரொக்கப் பரிவர்த்தனையை நோக்கித் தள்ளும்போது, கருப்புப் பணமாகப் பணக்காரர்களிடம் தேங்கும் பணம் அதிகரிக்கும். அரசு மீண்டும் புதிய பணத்தாள்களை அச்சடிப்பதற்கான செலவுகள் பெருமளவில் கூடும். எனவே, டிஜிட்டல் முறையில் நாடு முன்னேறி வரும் வேளையில், மீண்டும் பழைய நிலைக்குச் செல்வது தவறான அணுகுமுறையாகும்.

டிஜிட்டல் பரிவர்த்தனையை அரசே மக்களிடம் திணித்துக், கட்டாயப்படுத்தியது. உதாரணமாக, என்னிடம் வந்த 70 வயதான ஆட்டோ ஓட்டுநர் ஒருவர், `வரும் பயணிகள் எல்லோரும் GPay இருக்கிறதா? எனக் கேட்கிறார்கள். QR குறியீடு இல்லாமல் சவாரி சரியாக கிடைப்பதில்லை’ என்றார். அவருடைய வாழ்வாதாரம் சரியாக வேண்டுமென்றால், அவர் ரூ. 5,000 கொடுத்து ஸ்மார்ட்போன் வாங்கி, மாதத்திற்கு ரூ. 200 டேட்டா கட்டணம் செலுத்தி, வங்கிச் கணக்கு தொடங்கி, டெபிட் கார்ட் வாங்கி, GPay கணக்கு தொடங்கவேண்டிய கட்டாயம் ஏற்பட்டிருக்கிறது. எனவே, தற்போது திடீரென கட்டணம் வசூலிக்கும் நடைமுறை சிறு வியாபாரிகளை கடுமையாக பாதிக்கும்.
இன்னும் தெளிவாக சொல்வதானால், அடிப்படையில் மக்கள் பணப் பரிவர்த்தனை செய்வதற்காக எப்படி தனியே வரி விதிக்க முடியாதோ, அதுபோலதான் ரொக்கத்திற்கு இணையான டிஜிட்டல் பணப் பரிவர்த்தனைக்கும் வரி அல்லது கட்டணம் விதிக்கக் கூடாது.
நாட்டின் பெரும்பாலான வாடிக்கையாளர்கள் ஸ்டேட் வங்கி (SBI), கனரா வங்கி, இந்தியன் வங்கி போன்ற 12 பெரிய பொதுத்துறை வங்கிகளில்தான் கணக்கு வைத்துள்ளனர். SBI, ICICI போன்ற வங்கிகளிடம் சொந்தமாக UPI செயலிகள் இருந்தபோதிலும், அரசு அவற்றை முறையாக விளம்பரப்படுத்தவோ ஊக்குவிக்கவோ இல்லை. இதன் காரணமாக, GPay, PhonePe போன்ற வெளிநாட்டு / தனியார் நிறுவனங்களே சந்தையின் 90% பங்கைக் கைப்பற்றியுள்ளன. அனைத்துப் பொதுத்துறை வங்கிகளும் சேர்ந்து 1% டிஜிட்டல் பரிவர்த்தனையைக் கூடக் கையாளாத நிலை ஏற்பட்டுள்ளது. இது தற்செயலாக நடந்ததல்ல, தனியார் நிறுவனங்களுக்காக திட்டமிட்டு உருவாக்கப்பட்டது.

தற்போது நாட்டில் நிரந்தர வேலைவாய்ப்புகள் அழிக்கப்பட்டு, மக்களின் வருமானம் குறைந்து, ஒருவர் பிழைப்பிற்காகப் பல வேலைகளைச் செய்ய வேண்டிய கட்டாயம் ஏற்பட்டுள்ளது. இந்த நிலையில் UPI கட்டணம் உயரும்போது, அது மறைமுகமாகவோ, அல்லது வேறு வழிகளிலோ சாமானிய மக்களின் வாழ்வாதாரத்தையும் விலைவாசியையும் மேலும் கடுமையாகப் பாதிக்கும்.
எனவே, உபகாரம் செய்யாவிட்டாலும் உபத்திரவம் செய்யாமல் இருக்க வேண்டும் என்ற பழமொழிக்கு ஏற்ப, அரசு மக்களுக்குத் தொந்தரவு தருவதைத் தவிர்க்க வேண்டும். இந்த UPI கட்டண உயர்வுச் சட்டத்தை உடனடியாக நடைமுறைப்படுத்தாமல் இடைநிறுத்தம் செய்ய வேண்டும். இச்சட்டத்தைப் பாராளுமன்றத் தேர்வுக் குழுவிற்கு அனுப்பி, மக்களிடமும் எதிர்க்கட்சிகளிடமும் கருத்துகளைக் கேட்கும் ஜனநாயகப்பூர்வமான ஆய்வை நடத்த வேண்டும்.” எனக் குறிப்பிட்டிருக்கிறார்.


