“மாதம் 80,000 சம்பளம் வருது… ஆனா மாசக் கடைசியில அக்கவுண்ட் காலி! 60 வயசு வரைக்கும் இதே மாதிரி ஓடிக்கிட்டே இருக்கணுமா?”
இது பலரின் மனதை தினமும் குடையும் கேள்வி.
40 அல்லது 50 வயதில் வேலைக்கு “குட்-பை’ சொல்ல முடியுமா? நிச்சயமாகச் சாத்தியம்.
இதை அடைவதற்கான எளிய கணக்கு இதோ:
இந்திய புள்ளிவிவரங்கள் சொல்வது என்ன?
மேலைநாடுகளில் ‘4% Rule’ (ஆண்டுச் செலவை 25-ஆல் பெருக்குவது) பிரபலம். ஆனால் இந்தியாவில்:
பணவீக்கம் (Inflation): பொதுப் பணவீக்கம் 6-7%, மருத்துவப் பணவீக்கம் 10-11%.
பாதுகாப்பான விதி: இந்தியாவில் அதிக பணவீக்கம் இருப்பதால் 3% – 3.5% Withdrawal Rate மட்டுமே பாதுகாப்பானது.
உண்மை: உங்கள் தற்போதைய ஆண்டுச் செலவைப்போல் 30 முதல் 33 மடங்கு தொகையைச் சேர்த்தால் மட்டுமே பயமில்லாமல் ஓய்வு பெற முடியும்.
இன்று உங்கள் மாதாந்திரச் செலவு ரூ. 50,000 (ஆண்டுக்கு ரூ. 6 லட்சம்) எனில்:
15 ஆண்டுகள் கழித்து (6% பணவீக்கத்துடன்): மாதாந்திரச் செலவு = ரூ. 1.20 லட்சம் (ஆண்டுக்கு ரூ. 14.4 லட்சம்).
தேவையான மொத்த நிதி (Target Corpus): 14.4 லட்சம் × 30 = ரூ. 4.32 கோடி. இது பெரியாக தொகையாக தெரியலாம், ஆனால் சேர்ப்பது முற்றிலும் சாத்தியமே!
மியூச்சுவல் ஃபண்ட் ஏன் சிறந்த வழி?
வங்கிகளின் FD தரும் 6-7% வட்டி பணவீக்கத்தை மட்டுமே ஈடுசெய்யும். ஆனால், ஈக்விட்டி மியூச்சுவல் ஃபண்டுகள் நீண்டகால நோக்கில் 12% – 15% CAGR வளர்ச்சி தந்து நிதி இலக்கை அடைய உதவும்.
Step-Up SIP: மாதம் ரூ. 30,000 – 40,000 முதலீடு செய்து, ஆண்டுதோறும் முதலீட்டை 10% உயர்த்தினால் (Step-Up), 12-15 ஆண்டுகளில் இந்த இலக்கை எட்டலாம்.
ஓய்வுக்குப் பின் (SWP): மொத்தப் பணத்தையும் எடுக்காமல், SWP (Systematic Withdrawal Plan) மூலம் மாதம் ரூ. 1.20 லட்சத்தை உங்கள் கணக்கில் வரவு வைக்கலாம். மீதித் தொகை ஃபண்டிலேயே தொடர்ந்து வளரும்.
நீங்கள் செய்ய வேண்டிய 4 விஷயங்கள்
இலக்கை நிர்ணியுங்கள்: பணவீக்கத்தைக் கணக்கிட்டு உங்கள் Target Corpus-ஐக் கண்டறியுங்கள்.
பாதுகாப்பு வலை: 12 மாதச் செலவிற்கான அவசரகால நிதி + ரூ. 20-25 லட்சத்திற்கான ஹெல்த் இன்சூரன்ஸ்.
முதலீடு: Flexi Cap & Index ஃபண்டுகளில் 70%, Debt/Hybrid ஃபண்டுகளில் 30% எனப் பிரியுங்கள்.
பிரித்து முதலீடு செய்தல் (Bucketing Strategy): ஓய்வுக்குப் பின் 3 ஆண்டுகளுக்கான செலவை பாதுகாப்பான Liquid ஃபண்டிலும், மீதியை ஈக்விட்டியிலும் வையுங்கள்.
இயர்லி ரிட்டைர்மென்ட் என்பது வேலையை வெறுத்து ஓடுவதற்கல்ல; ‘வேலை செய்தே ஆக வேண்டும்’ என்ற கட்டாயத்தில் இருந்து விடுதலை பெறுவதற்கு!
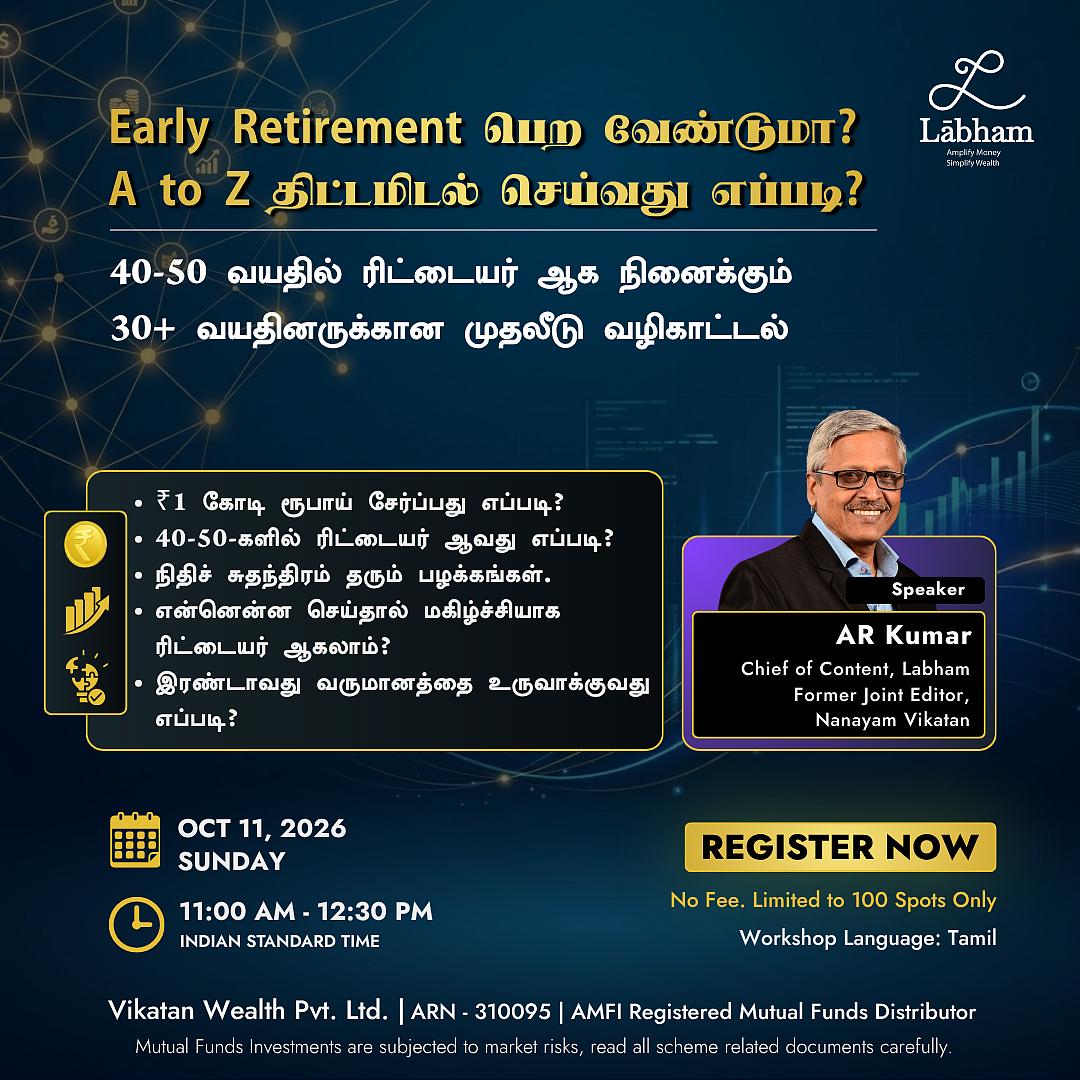
Early Retirement பெறவிரும்புவோருக்கான சிறப்பு ஒர்க் ஷாப்
60 வயது வரை காத்திருக்காமல், விரைவாக ஓய்வு பெற்று உங்களின் வாழ்வை நீங்கள் விரும்பியபடி வாழ் வேண்டுமா?
இன்னும் 10-15 ஆண்டுகளுக்குள் ரிட்டையர் ஆக விருப்பமா?
மாதம் உங்களுக்கான இரண்டாவது வருமானம்/பென்ஷன் பெற விருப்பமா?
நீங்கள் செய்ய வேண்டியது:
வரும் ஞாயிறு, அக்டோபர் 11, காலை 11 மணிக்கு நடைபெறும் ‘Early Retirement’ குறித்த ஆன்லைன் நிகழ்ச்சியில் தவறாமல் கலந்துகொள்ளுங்கள்.
40-50 களில் ரிட்டையர் ஆகும் சூட்சுமங்களையும் திட்டங்களையும் அறிந்து செய்லபடுத்தி பயன்பெறுங்கள்.
முன்பதிவுக்கு இங்கே க்ளிக் செய்யவும்: https://labham.money/events/webinar-oct11-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_oct11_2026


