மார்க்கெட் இறங்கினால் முதலீடு செய்யலாம்… இன்னும் கொஞ்சம் குறைந்தால் வாங்கலாம்… என்று காத்திருக்கிறீர்களா? இந்தக் காத்திருப்புக்கே நீங்கள் விலை கொடுத்துக்கொண்டிருக்கலாம்!
வீடு விற்ற பணம், சொத்து மூலம் கிடைத்த தொகை, போனஸ், சேமிப்பு எனக் கையில் ஒரு கணிசமான தொகை இருக்கிறது. அதை மியூச்சுவல் ஃபண்டில் முதலீடு செய்ய வேண்டும் என்ற எண்ணமும் இருக்கிறது. ஆனால், ஒரே நாளில் முதலீடு செய்யத் தயக்கம்!
“இப்போது போட்டால் மார்க்கெட் இறங்கிவிடுமோ?’ என்ற பயம் ஒரு பக்கம். ‘இன்னும் கொஞ்சம் காத்திருந்தால் நல்ல விலைக்குக் கிடைக்குமே!’ என்ற எதிர்பார்ப்பு மறுபக்கம்.
ஆனால், சந்தையின் அடிமட்டத்தை யாராலும் துல்லியமாகக் கணிக்க முடியாது. அந்த அடிமட்டத்துக்காகக் காத்திருக்கும்போதே முதலீட்டுக்கான நல்ல காலம் கடந்துவிடலாம்!
காத்திருப்பதற்கும் ஒரு விலை இருக்கிறது!
ஒரு கணக்கு பார்ப்போம்.
இன்று உங்களிடம் ₹10 லட்சம் இருக்கிறது. அதை ஆண்டுக்கு 10% வருமானம் தரக்கூடிய முதலீட்டில் 10 ஆண்டுகளுக்கு முதலீடு செய்தால், அதன் மதிப்பு சுமார் ₹25.9 லட்சமாக வளரலாம்.
அதே முதலீட்டை ஒரு வருடம் தள்ளிப்போட்டால்? மீதமுள்ள 9 ஆண்டுகளில் அதன் மதிப்பு சுமார் ₹23.6 லட்சமாகத்தான் இருக்கும்.
வித்தியாசம் ₹2.3 லட்சம்!
அதாவது, சந்தையில் இறங்குவதற்கான சரியான நேரத்தைத் தேடிக்கொண்டிருப்பதற்கும் ஒரு வாய்ப்புச் செலவு இருக்கிறது. (இது 10% நிலையான வருமானத்தைக் கொண்டு கணக்கிடப்பட்ட உதாரணம் மட்டுமே; உத்தரவாதமான வருமானம் அல்ல.)

இப்போதைய சந்தைச் சூழல் என்ன சொல்கிறது?
2026 அக்டோபரில் இந்திய ஈக்விட்டி மியூச்சுவல் ஃபண்டுகளில் நிகர முதலீடு ₹32,993 கோடியாக இருந்தது. அதே மாதத்தில் SIP முதலீடும் ₹32,160 கோடியாக இருந்தது.
நவம்பர் 6, 2026 நிலவரப்படி, Nifty 100-ன் Forward P/E 18.5 ஆக இருந்தது. இதன் 10 ஆண்டு சராசரி 19.3. அதேநேரத்தில் Small Cap பங்குகளின் மதிப்பீடுகள் வரலாற்று சராசரியைவிட அதிகமாக இருந்தன.
இதிலிருந்து புரிந்துகொள்ள வேண்டியது என்ன? சந்தையில் முதலீட்டு வாய்ப்புகள் இருக்கின்றன. ஆனால், எல்லாப் பிரிவுகளிலும் கண்மூடித்தனமாக முதலீடு செய்யக்கூடாது!
லம்ப்சம் முதலீடு செய்வது எப்படி?
சரியான ஃபண்டைத் தேர்வு செய்யுங்கள்: Nifty 50 Index Fund, Flexi Cap Fund போன்ற பன்முகப்படுத்தப்பட்ட ஃபண்டுகளைப் பரிசீலிக்கலாம். அதிக ரிஸ்க் ஏற்கக்கூடியவர்கள் Mid Cap ஃபண்டுகளையும் பரிசீலிக்கலாம்.
ஒரே நாளில் முதலீடு செய்யத் தயக்கமா? மொத்தத் தொகையை 3 அல்லது 4 பகுதிகளாகப் பிரித்து, சில மாத இடைவெளியில் முதலீடு செய்யலாம். Liquid Fund-ல் முதலீடு செய்து STP மூலமாகப் பங்குச் சந்தை சார்ந்த ஃபண்டுகளுக்கு மாற்றுவதும் ஒரு வழி.
ரிட்டர்னைப் பார்த்து மட்டும் ஃபண்டைத் தேர்வு செய்யாதீர்கள்: அதன் முதலீட்டு உத்தி, ரிஸ்க், செலவின விகிதம், போர்ட்ஃபோலியோ ஆகியவற்றையும் கவனியுங்கள்.
நீண்டகால நோக்கம் அவசியம்: அடுத்த 7-10 ஆண்டுகளுக்குத் தேவையில்லாத உபரி பணத்தை மட்டுமே ஈக்விட்டி ஃபண்டுகளில் முதலீடு செய்யுங்கள்.
நினைவில் வையுங்கள்… சந்தை எப்போது இறங்கும் என்று காத்திருப்பதைவிட, சந்தையின் ஏற்ற இறக்கங்களைத் தாங்கும் வகையில் முதலீட்டுத் திட்டத்தை உருவாக்குவதுதான் முக்கியம். பணம் கையில் இருப்பது ஒரு வாய்ப்பு. அந்தப் பணத்தைச் சரியான இலக்குடன் முதலீடு செய்வதுதான் புத்திசாலித்தனம்!
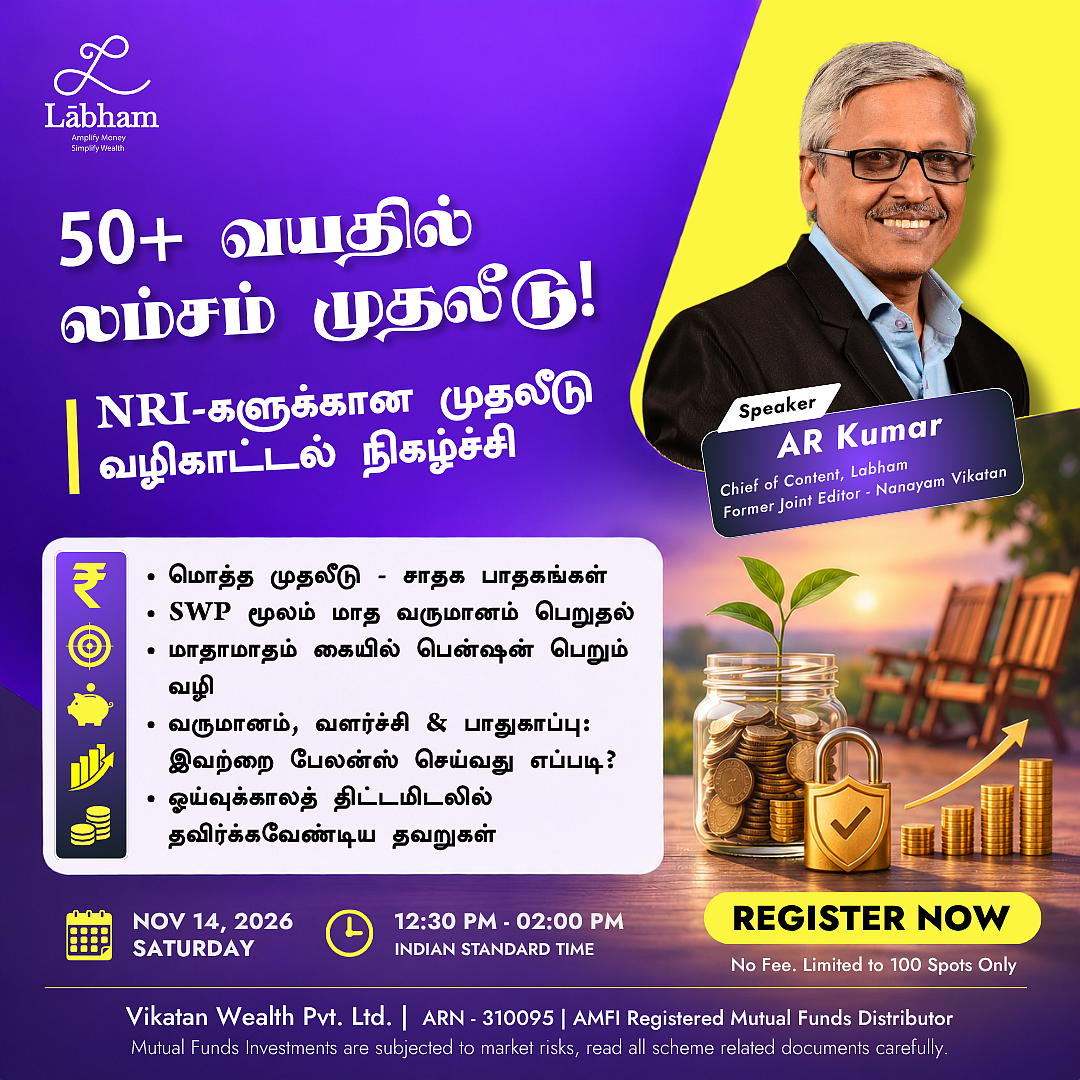
வெளிநாடு வாழ் இந்தியர்கள் லம்சம் முதலீடு செய்வது எப்படி?
நீங்கள் வெளிநாட்டில் வசிக்கும் இந்தியரா?
50 வயதுக்கு மேல் லம்ப்சம் முதலீடு செய்து பாதுகாப்பும் வளர்ச்சியும் பெறுவது எப்படி?
2 வது வருமானத்தை உருவாக்குவது எப்படி?
மாதமாதம் நீங்கள் விரும்பிய பென்ஷன் பெறுவது எப்படி? என்று தெரிந்துகொள்ள வேண்டுமா?
உங்களுக்காகவே லாபம் வழங்கும் பிரத்தியேக ஆன்லைன் ஒர்க் ஷாப்.
நாள்: நவம்பர் 14, 2026, சனி
நேரம்: மதியம் 12:30 – 02:00 மணி – இந்திய நேரம்
பேச்சாளர்: ஏ. ஆர். குமார், சீஃப் ஆஃப் கன்டென்ட், லாபம் & முன்னாள் துணை ஆசிரியர், நாணயம் விகடன்
100 பேருக்கு மட்டுமே அனுமதி, முன்பதிவு செய்ய: https://labham.money/events/webinar-nov14-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_nov14_2026
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன் திட்டம் தொடர்பான ஆவணங்களை கவனமாகப் படிக்கவும். கடந்தகால வருமானம் எதிர்கால வருமானத்திற்கு உத்தரவாதமல்ல.