அருணாச்சலம் படத்தில் ரஜினிக்கு வைக்கப்பட்ட நிபந்தனை நினைவிருக்கிறதா? “30 நாளில் 30 கோடியைச் செலவழிக்க வேண்டும்; ஆனால் எந்தச் சொத்தும் சேரக்கூடாது.”
அதைத்தான் நாமும் நம்மை அறியாமல் செய்து கொண்டிருக்கிறோம். 40+ வயதில் சராசரியாக ஒரு நபர் மாதம் ₹40 ஆயிரம் – ₹2 லட்சம்+ சம்பாதிக்கிறோம்; EMI, வாழ்க்கைச் செலவுகள், ஷாப்பிங் என அனைத்தும் கரைந்து போகிறது.
ஆனால், அங்கேதான் ஒரு ஆபத்து ஒளிந்திருக்கிறது…
படத்தின் இறுதியில் அருணாச்சலத்துக்கு ₹3,000 கோடி வந்து சேர்ந்தது. ஆனால் நிஜ வாழ்க்கையில்? 60 வயதில் ரிட்டயர் ஆகும்போது, நமது மாதச் சம்பளம் நின்றுவிடும். ஆனால், நமது அன்றாட வாழ்க்கைத் தேவைகளும், மருத்துவச் செலவுகளும் நிற்காது.
“நான் தான் ஏற்கனவே மாதம் ₹10,000 சேமிக்கிறேனே… அது போதாதா?”
இன்றைய ₹40,000 குடும்பச் செலவு, 6% பணவீக்கத்தால் இன்னும் 20 ஆண்டுகளில் மாதம் ₹1.28 லட்சமாக மாறும். அப்படியென்றால், வேலையே செய்யாமல் அடுத்த 25-30 ஆண்டுகளுக்கு அதே நிம்மதியான வாழ்க்கையை வாழ உங்களுக்குக் குறைந்தபட்சம் ₹2.49 கோடி நிதி தேவை.
நீங்கள் சேர்த்து வைத்திருக்கும் சேமிப்பு அந்தத் தேவையை நிறைவு செய்யுமா? அல்லது பாதியிலேயே தீர்ந்துபோகுமா? இந்த அச்சத்தைப் போக்கி, துல்லியமான உண்மையைச் சொல்ல உங்களுக்கு ஒரு கருவி வேண்டுமா?
உங்கள் எதிர்காலத்தைக் கணிக்கும் லாபம் ‘சிமுலேட்டர்’

பெரும்பாலான மக்களுக்கு தான் எவ்வளவு சேமிக்க வேண்டும் என்ற தெளிவு இருப்பதில்லை. ஏதோ ஒரு தொகையை SIP செய்துவிட்டு, “நாம் எதிர்காலத்தைப் பாதுகாத்துவிட்டோம்” என்ற போலி நம்பிக்கையில் வாழ்கிறார்கள்.
Labham Financial Future Simulator உங்கள் தற்போதைய பாதையை ஆய்வு செய்து, நீங்கள் போய்ச்சேர வேண்டிய இலக்கிற்கும் உங்கள் சேமிப்பிற்கும் இடையே உள்ள “Freedom Gap” (நிதி இடைவெளி) எவ்வளவு என்பதை 90 நொடிகளில் அம்பலப்படுத்துகிறது.
ஒரு நடைமுறை உதாரணம்:
-
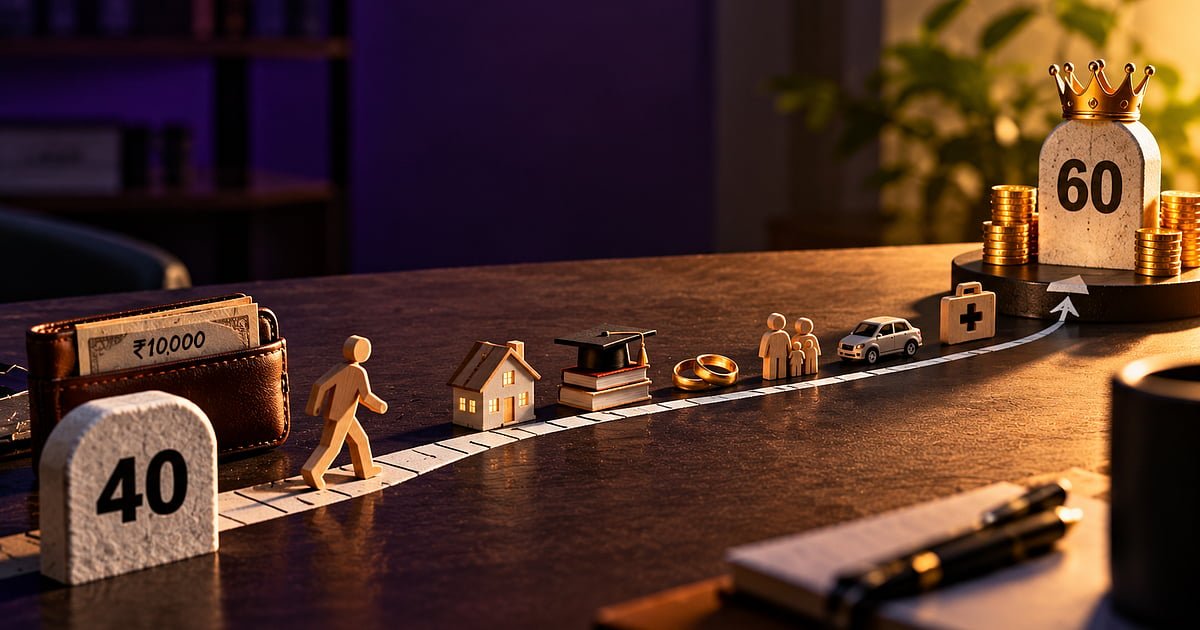
தற்போதைய நிலை: 40 வயது நபர், மாதம் ₹10,000 முதலீடு செய்கிறார்.
-
சிமுலேட்டர் காட்டும் உண்மை: 60 வயதில் இவருக்குத் தேவை ₹2.49 கோடி. ஆனால் இவரிடம் 60 வயதில் ₹91 லட்சம் மட்டுமே இருக்கும்.
-
பிரச்சனை: ₹1.58 கோடி நிதி இடைவெளி (Freedom Gap) உள்ளது! இதனைச் சரி செய்யக் கூடுதலாக ₹17000 SIP தேவைப்படுகிறது.
“கூடுதலாக ₹17,000 எப்படி முதலீடு செய்ய முடியும்?” – நிஜமான தீர்வுகள்!
இங்கேதான் பலரும் திகைத்துப் போகிறார்கள். “ஏற்கனவே ₹10,000 முதலீடு செய்கிறேன், இதில் கூடுதலாக ₹17,000 எங்கே போவது?”
சிமுலேட்டர் உங்களை ஒரே வழியில் அடைக்காது. உங்கள் வசதிக்கேற்ப 3 நெகிழ்வான (Flexible) தீர்வுகளைக் கொடுக்கிறது:
-
படிப்படியான உயர்வு (Step-up SIP): இன்றே ₹17,000 கூட்ட வேண்டியதில்லை! ஒவ்வொரு ஆண்டும் சம்பள உயர்வு வரும்போது முதலீட்டை 5% அல்லது 10% உயர்த்தினாலே இந்த இடைவெளி அடைபடும்.
-
ஒரே தவணை (Lump-sum): போனஸ், சொத்து விற்பனை அல்லது FD முதிர்வுத் தொகை வரும்போது, அதில் ஒரு பகுதியை இதில் திருப்பலாம்.
-
கால அவகாசம் (Time Horizon): ஓய்வுபெறும் வயதை சில ஆண்டுகள் தள்ளிப்போட்டால், கூட்டு வட்டியின் (Compounding) வேகத்தில் உங்கள் இலக்கு தானாகவே கைகூடும்.
கவலையற்ற ஓய்வுகாலம்: உங்கள் கையில்!
சுயமரியாதையோடு வாழ்வதுதான் மனித வாழ்க்கையின் மிகப்பெரிய நிம்மதி. 60 வயதிற்குப் பிறகு, பிள்ளைகளையோ அல்லது உறவினர்களையோ எந்தச் செலவுக்கும் எதிர்பார்க்காமல், சொந்தக் காலில் கம்பீரமாக வாழ்வதே உண்மையான நிதி சுதந்திரம் (Financial Freedom).
உங்கள் எண்கள் என்ன சொல்கின்றன என்று உங்களுக்குத் தெரியுமா?
கணிதம் பொய் சொல்லாது. இன்றே Labham Financial Future Simulator-ல் உங்கள் கணக்கைச் சரிபாருங்கள். உங்களுக்கான பிரத்யேக போர்ட்ஃபோலியோவை வடிவமைக்க Labham நிதி நிபுணருடன் இணைந்து உங்கள் பயணத்தைத் தொடங்குங்கள்!
Financial Future Simulator பயன்படுத்த – https://labham.money/calculator/financial-future