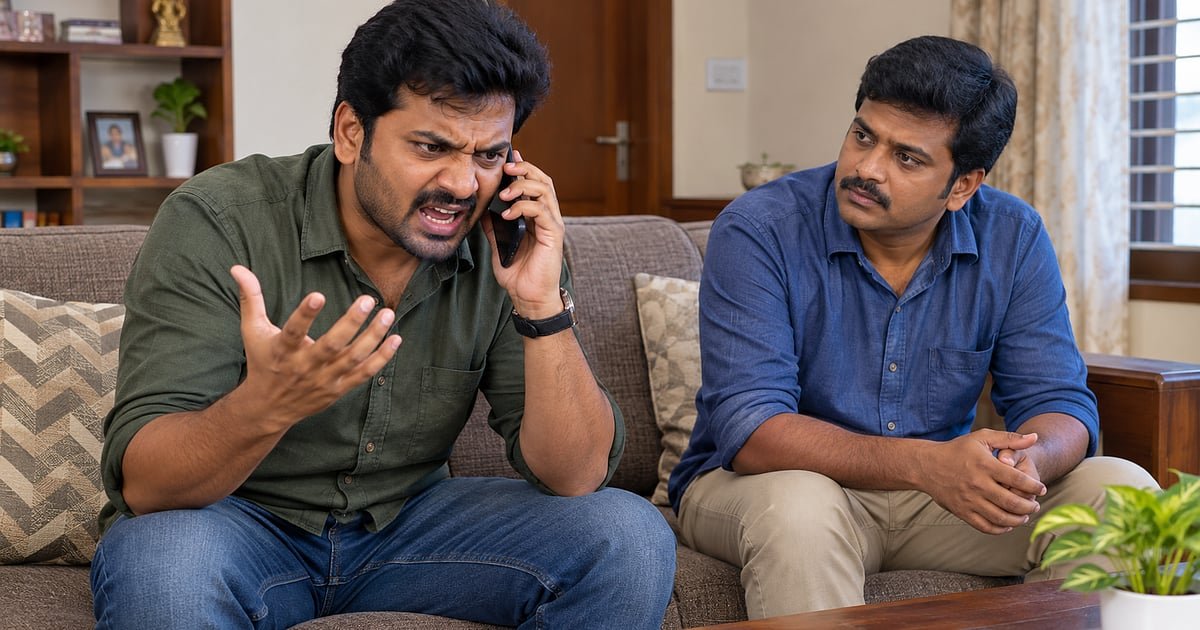
சென்னையில் கார்ப்பரேட் நிறுவனம் ஒன்றில் நல்ல சம்பளத்தில் பணிபுரிகிறார் பரசுராம். வருடத்துக்கு இரண்டு முறை டூர், விலை உயர்ந்த பைக், ஐபோன், வீக் எண்ட் என்றாலே ஹோட்டல், சினிமா என ஜாலியான லைஃப் ஸ்டைலைத்தான் ஃபாலோ செய்கிறார். மனைவியின் வற்புறுத்தல் காரணமாக மகளின் படிப்புக்காக கொஞ்சமாக பணத்தைச் சேமித்தும் வருகிறார்.
ஏதோ ஒரு தெரியாத நம்பரில் இருந்து போன் வரவே, எடுக்கலாமா வேண்டாமா என்ற தயக்கத்துடனேயே போனை எடுத்தார் பரசுராம்.
எதிர்முனையில் ஏதோ ஒரு ஹெல்த் இன்ஷூரன்ஸ் கம்பெனியிலிருந்து ஒரு பெண் பேசவே, “வேற வேலையே இல்ல உனக்கு. எத்தனை தடவை சொல்றது, எனக்கு இன்ஷூரன்ஸ் வேணாமுன்னு. திரும்பத் திரும்ப போன் பண்ணிக்கிட்டே இருக்கியே…” என வாய்க்கு வந்தபடி திட்டிவிட்டு போனை வைத்தார்.

அருகில் இருந்து இதையெல்லாம் கவனித்த அவரின் நண்பர், “ஏன் நண்பா இப்படி கோபப்படற. அந்தப் பொண்ணுக்கு பொழப்பு அது. உனக்கு வேணாமுன்னா பொறுமையா சொல்லிடு. ஆனா, ஒரு விஷயம்ப்பா. அவங்க மார்க்கெட்டிங் பண்றதுக்காகப் பேசினாலும், நாம அப்படி எடுத்துக்க வேண்டியதில்லை. ஹெல்த் இன்ஷூரன்ஸ் நமக்கு கட்டாயமான ஒண்ணுதானே. நானும் பலமுறை உனக்குச் சொல்லிருக்கேனே. ஹெல்த் இன்ஷூரன்ஸ் கண்டிப்பா எடுக்க வேண்டிய ஒண்ணுப்பா. இந்த கம்பெனி இல்லாட்டியும் ஏதாவது ஒரு கம்பெனில எடுத்து வைக்கறது நல்லது இல்லையா…” என்றார்.
“அட, போப்பா… அதெல்லாம் நோஞ்சானுக எடுப்பாங்க. இதெல்லாம் வைரம் பாய்ஞ்ச உடம்பு. எந்த நோயும் வராதுப்பா. எங்க பரம்பரையில் ஆஸ்பத்திரின்னு போனதே இல்ல தெரியுமா…” என்று பெருமையாகச் சொல்லிச் சிரித்தார் பரசுராம்.
ஆனால், சூழ்நிலை வேறு மாதிரி வேலை செய்தது. அடுத்த ஆறு மாதங்களில் நெஞ்சு வலி என மருத்துவமனையில் அட்மிட் ஆக, பெரிய அளவில் ஆபரேஷன் செய்ய வேண்டிய நிலை. மகளின் கல்லூரி படிப்புக்காகச் சேர்த்து வைத்திருந்த மொத்தப் பணமும் காலியாக, பற்றாக்குறைக்கு 5 லட்சம் ரூபாய் கடன் வாங்கித்தான் சமாளித்தார் பரசுவின் மனைவி.
பரசுராம் போல பெரும்பாலானோர் ஹெல்த் இன்ஷூரன்ஸ் எடுப்பது வேஸ்ட் என்றுதான் நினைக்கிறார்கள். நமக்கெல்லாம் எதுவும் ஆகாது என நினைக்கிறார்கள். யாருக்கு எப்போது என்ன நடக்கும் என்பது கணிக்க முடியாத விஷயம். எதிர்பாராத நிகழ்வுகள் நடக்கும்போது, சேமிப்புகளை இழந்து பரசுராம் போல கடன் வாங்கவேண்டிய நிலைதான் வரும். எனவே, முன் எச்சரிக்கையாக போதுமான அளவுக்கு ஹெல்த் பாலிசி எடுத்து வைத்துக்கொள்வதே பாதுகாப்பானது. ஹெல்த் இன்ஷூரன்ஸ் ஏன் அவசியம், அலட்சியம் செய்தால் என்ன ஆகும் என நிதி ஆலோசகர்கள் பலரும் வலியுறுத்தும் சில விஷயங்களைப் பார்ப்போம்.

1. எதிர்பாராத நிகழ்வு, பல வருட சேமிப்பைக் காலி செய்துவிடும்!
கஷ்டப்பட்டு சம்பாதித்த பணத்தை மிச்சப்படுத்தி எதிர்காலத்துக்காக, நிம்மதியான ஓய்வுக்காலத்துக்காகச் சேமிக்கிறோம், பல நல்ல திட்டங்களில் முதலீடு செய்கிறோம். இப்படிப் பல வருடங்களில் பெரிய தொகையாக வளர்த்திருப்போம். ஆனால், ஒரு பெரிய ஆபரேஷன் அல்லது நீண்டகால சிகிச்சை என எதிர்பாராமல் வந்துவிட்டால், அந்தச் சேமிப்பு சில நாள்களிலேயே கரைந்துவிடும். ஹெல்த் பாலிசி இருந்தால், தகுதியான மருத்துவச் செலவுகளின் பெரும் பகுதியை பாலிசி மூலம் சமாளிக்க முடியும் என்பதை முன்கூட்டியே உணர வேண்டியது அவசியம்.
2. குழந்தைகளுக்காகச் சேர்த்த பணத்தை எடுக்கவேண்டிய நிலை!
குழந்தைகளின் கல்வி, திருமணம் எனப் பல்வேறு தேவைகளுக்காகத் தனித்தனியாகச் சேமித்து வைத்திருப்போம். திடீரென மருத்துவச் செலவு வந்தால், முதலில் கை வைக்கப்படுவது பெரும்பாலும் இந்தச் சேமிப்புகளில்தான். திடீரென நடக்கும் எதிர்பாராத நிகழ்வுகளால், குடும்பத்தின் அடுத்த 5–10 ஆண்டுக்கால நிதித் திட்டமே பாதிக்கலாம்.
3. மருத்துவச் செலவுக்காகக் கடன் வாங்கவேண்டிய நிலை!
சேமிப்பு எதுவும் இல்லை என்றாலும், போதவில்லை என்றாலும் நண்பர்கள், உறவினர்களிடம் கடன் வாங்கும் நிலை வரலாம். அல்லது பர்சனல் லோன், நகைக் கடன், கிரெடிட் கார்டு எனப் பணம் திரட்ட வேண்டிய சூழல் வரலாம். சிகிச்சை முடிந்த பிறகும் கடன் சுமையால் மன அழுத்தத்துடன் வாழ வேண்டியிருக்கும். நோய் குணமான பிறகும்கூட அதனால் ஏற்பட்ட நிதிச்சுமை பல ஆண்டுகளுக்கு நீடிக்கலாம்.
4. வயதாகும்போது குறைந்த பிரீமியத்தில் பாலிசி கிடைக்காது!
பல இளைஞர்கள், “இப்போது உடம்பு நன்றாகத்தானே இருக்கிறது; எதற்காக தேவையில்லாமல் பிரீமியம் செலுத்த வேண்டும்; பிறகு பார்த்துக்கொள்ளலாம்” என்று தள்ளிப்போடுகிறார்கள். இது சரியான அணுகுமுறை அல்ல. வயது அதிகரிக்கும்போது உடல்நலப் பிரச்னைகளுக்கான வாய்ப்பும் அதிகரிக்கும். சில பாலிசிகளில் வயது, ஏற்கெனவே உள்ள நோய்கள் போன்றவற்றைப் பொறுத்து விதிமுறைகள் மாறக்கூடும். எனவே, முடிந்தவரை ஆரோக்கியமாக இருக்கும்போதே பாலிசி எடுக்கத் திட்டமிடுவது நல்லது.
5. ‘நமக்கு எதுவும் ஆகாது’ என்பது தவறான சிந்தனை!
பரசுராம் நினைத்ததுபோல, “எங்கள் குடும்பத்தில் யாருக்கும் பெரிய நோய் வந்ததில்லை” என்பது எதிர்காலத்துக்கான உத்தரவாதம் அல்ல. திடீர் உடல்நலக்குறைவு யாருக்கும் எப்போது வேண்டுமானாலும் ஏற்படலாம். காப்பீடு எடுப்பது அபசகுணம் என பலர் நினைக்கிறார்கள். அது தவறு. பலமாக காற்று வீசினால் பாதிப்பு பெரிதாக வராமல் இருக்கத்தான் தடுப்புகள் அமைக்கிறோம். அதுபோல நோய் வந்தால் குடும்பம் நிதி ரீதியாகப் பாதிக்காமல் இருப்பதற்காகத்தான் காப்பீடு என்பதைப் புரிந்துகொள்ள வேண்டும்.
6. ஹெல்த் இன்ஷூரன்ஸ், சேமிப்பைக் காப்பாற்றும் கவசம்!
பரசுராம் மட்டுமல்ல, நம்மில் பெரும்பாலானோர் மருத்துவக் காப்பீட்டுக்காகச் செலுத்தும் பிரீமியம் வீண் செலவு என்றுதான் நினைக்கிறோம். இது தவறான எண்ணம். பரசுராம் இன்ஷூரன்ஸ் எடுக்காமல் விட்டதால்தான் மகளின் படிப்புக்காகச் சேர்த்த பணத்தை இழக்க நேரிட்டது. அதுவும் போதாமல் கடன் வாங்கினார். அதுபோல நடக்காமல் நம் சேமிப்பைக் காப்பாற்றும் பாதுகாப்புக் கவசமே மருத்துவக் காப்பீடு எனப் புரிந்துகொள்ள வேண்டும்.
எதிர்கால முதலீட்டு திட்டத்தை வடிவமைத்துத் தரும் நிதி ஆலோசகர்கள், முதலீட்டுத் திட்டங்களைப் பரிந்துரைக்கும் முன், முதலாவதாக பரிந்துரைக்கும் முக்கியமான காப்பீடுகள் டேர்ம் லைஃப் இன்ஷூரன்ஸ் மற்றும் ஹெல்த் இன்ஷூரன்ஸ் போன்றவற்றைத்தான். நம் முதலீட்டைப் பாதுகாக்கும் ஹெல்த் இன்ஷூரன்ஸை, ‘வீண் செலவு’ என அலட்சியப்படுத்தினால் பணச் சிக்கல் நிச்சயம்; கடன் சுழலில் சிக்குவது உறுதி. கவனம் மக்களே!!!
Business, Money, Invest, Personal Finance தொடர்பான Vikatan-ன் பிரத்யேக Whatsapp Group…
இணைவதற்கு இங்கே க்ளிக் செய்யவும்… https://chat.whatsapp.com/IdbC2MFyIM6E5EHRomv2l4
வணக்கம்,
Personal Finance, மியூச்சுவல் ஃபண்ட், பங்குச்சந்தை, முதலீடு, சேமிப்பு போன்றவைகளில் பக்கா அப்டேட்டுகளும், ஆலோசனைகளும்.
கவனம் ஈர்க்கும் கட்டுரைகள் இங்கே உடனுக்குடன்…


